
本記事は執筆者個人の体験談および情報提供を目的としたものであり、特定の金融商品や投資方法の勧誘・助言を行うものではありません。投資に関する最終的な決定は、ご自身の判断と責任において行っていただけますようお願いいたします。
都会に39年住んでから、山口県に家族で移住したふくパパです。🐡
お金の勉強をしていると、資産運用の「手数料」が気になってくるとき、ありませんか。
僕は正直、始めたころはあまり気にしていませんでした。
1番最初にはじめたのがウェルスナビ。
きっかけは長男の誕生。
こどもの将来の教育資金のこともあるし、「資産運用」やった方がいいみたい。いろいろなネットニュースや友人の話を聞いたりしているうちに気になってきた。
調べると、「どうやらウェルスナビというのが良いらしい」と知り2018年8月に、余剰資金の100万円と月々2万円の積立で始めました。積立はあとから月3万円まで増やしました。
やめたのが2026年3月なので、7年半つづけたことになります。
そしてお金の知識を得るうちに、資産運用における「手数料1%」の意味がだんだん分かってきて、
「あれ?なんか高くない?」
と引っかかるようになりました。
ところがウェルスナビの口座を開けば資産は徐々に増えています。
損をしているならすぐやめられるのに、増えているからなかなか決心がつきませんよね。
で、やめた人が実際にいくら払っていたのか。
この記事は、手数料が高いと聞きながら、なんとなく続けている人に向けて書いています。
なぜ高いと言われるのかが気になっている人にも。
明細を、取引残高報告書の数字のまま出します。
ただ、手数料の数字は、手元に残っていた直近4年9か月ぶんの書類から拾っています。
やめた理由は、手数料が毎年いくらか分かったからでした
払っていた手数料は、4年9か月で251,746円でした。
ウェルスナビの手数料は、預けた資産の年1%(税込1.1%)です。長く使うと下がる「長期割」もあって、僕は最後のほうで0.99%まで下がっていました。
率で言われるとぴんときませんが、毎月の明細に金額で載っています。
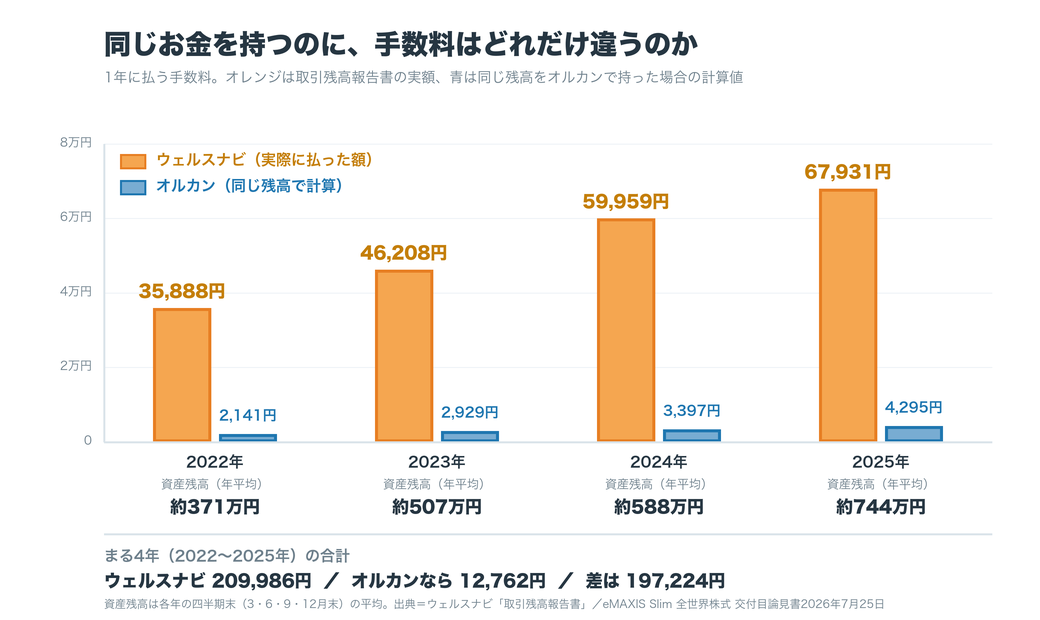
見てほしいのは合計より、毎年ふくらんでいることのほうです。2022年は35,888円で、2025年は67,931円。4年で、払う額がほぼ倍になりました。
理由は単純で、手数料が残高にかかるからです。運用がうまくいって資産が増えれば、そのぶん手数料も増えます。僕は積立の額も設定も、途中でほとんど変えていません。なにもしていないのに、引かれる額だけが毎年大きくなっていきました。
では、自分で買うといくらなのか。
いま僕が持っているのは、eMAXIS Slim 全世界株式(オール・カントリー)。いわゆる「オルカン」です。信託報酬は年0.05775%(交付目論見書より)。割引後の0.99%と並べても、17倍の開きがあります。
年ごとに比べられるのは、まる4年ぶん(2022〜2025年)です。2021年と2026年は年の途中までしか書類がないので、外しました。
その4年で見ると、ウェルスナビ209,986円に対してオルカンなら12,762円。差は197,224円でした。
同じ額を持つだけで、17倍の手数料を払っていたことになります。
手数料を払って買っていたのは、オルカンに近いものでした
やめる決め手になったのは、中身を見たときでした。
僕のウェルスナビのリスク許容度は5です。いちばんリスクを取る設定なので、株式の比率がいちばん高くなります。2021年から2025年の春まで、株式は85%前後で変わりませんでした。
2025年3月末の内訳を、オルカンと並べてみます。
| 資産 | 僕のウェルスナビ | オルカン |
|---|---|---|
| 株式 | 84.2% | 100% |
| 債券 | 5.2% | なし |
| 金 | 5.5% | なし |
| 不動産 | 5.1% | なし |
違いは、金と債券と不動産が5%ずつ入っているかどうかだけでした。
分散の効果がないとは思いません。ただ、5%ずつの分散のために年0.99%を払い続けるのか。考えたときに、答えが出ました。
成績が悪くてやめたわけではありません
7年半のうち、書類で追えるのは2021年9月末から先だけです。残高の動きを1枚にまとめました。
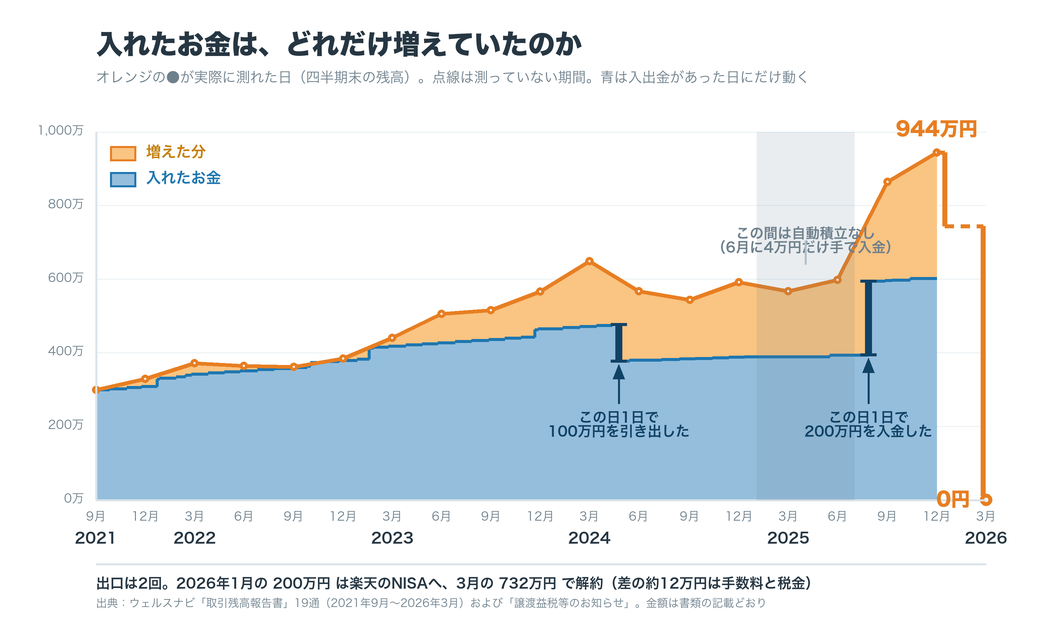
- 2021年9月末の残高が299万円
- そこから足した入金が403万円
- 引き出した合計が1,033万円
差し引くと、331万円ふえていたことになります。手数料251,746円と、あとで書く税金136,466円を払ったあとの数字です。
相場が落ちても、僕は何もしていません。 2022年はほとんど増えませんでしたが、放っておいたら戻りました。
ほったらかしで回ってくれたことは、よかったと思っています。
いきなり全部やめたわけではありません
全額を引き上げる前に、100万円だけ先に引き出して試しました。2024年5月のことです。
自分で買えるのか、買ったあと落ち着いていられるのか。やってみないと分かりませんでした。引き出した100万円で、楽天証券でVOO(バンガードのS&P500 ETF)を買っています。経費率は年0.03%でした。
やってみて分かったのは、買う作業そのものは10分程で終わるということでした。難しいのは手続きではなく、値下がりしたときに売らずにいられるかどうかです。
1年ほど持ってみて、自分でも続けられそうだと思えました。そこから全部やめるまでに、さらに1年半かけています。
いきなり全額引き出すのがなんかもったいないと感じるなら、一部だけ引き出してネット証券で運用を試す、という僕のような道もあります。
移住のあいだ、半年ほど積立を止めていました
2025年の2月から7月まで、自動積立を止めています。移住で出費が重なるし、積立はやめておいた。それだけの判断です。
同じころ、リスク許容度も下げました。株式の比率は85%前後から62%まで落ちています。
積立は、止めても再開できます。 再開したのは2025年8月でした。
やめるとき、NISAの分は売るしかありませんでした
ウェルスナビのNISA口座で買ったものは、そのまま楽天証券のNISAに持っていけません。移せるのは枠だけなので、いったん売って買い直すことになります。しかも金融機関の変更が効くのは年単位で、動けるようになったのは1月を過ぎてから。
出口の前に、入れたお金の話です。2025年8月に200万円を入れています。マンションの売却益で、楽天のNISA枠が開く翌年1月までの置き場所でした。現金で寝かせるより複利が効くかな、という素人考えです。
そのため、出口は2回に分かれています。2026年1月に200万円を引き出して、楽天のNISA枠に入れました。年が明けてすぐ枠を埋める、年初一括投資です。残りを売って解約したのが3月で、732万円が戻りました。ただ、すでにNISA枠はもう埋まっていましたから、戻ってきた732万円は、すべて特定口座で運用しています。
出口でかかったお金は、13万円ちょっとでした
解約したときに引かれた税金は、136,466円でした。
内訳はこうです。
| 項目 | 金額 |
|---|---|
| 2026年の譲渡損益 | 671,757円 |
| 所得税 | 102,879円 |
| 住民税 | 33,587円 |
| 引かれた税金の合計 | 136,466円 |
僕の口座は特定口座の源泉徴収ありでした。売った時点で税金が引かれて終わったので、確定申告はしていません。
もうひとつ。NISAで買っていた分には、税金がかかっていません。上の671,757円は特定口座で売った分だけの数字です。残高のわりに利益が小さく見えるのは、当時はウェルスナビで運用していたNISA口座の分が計算に入っていないからです。
移したお金をどう運用しているかは、別の記事にまとめています。
【関連記事】【地方移住×お金】マンション売却益1800万円を、新NISAと高配当株でこう運用した
移し先は、楽天証券とSBI証券です。NISAは楽天証券、枠を超えた分はSBI証券の特定口座に置いています。どちらも口座開設と維持は無料でした。
それでも、ウェルスナビが向いている人はいます
僕がやめたのは、自分で積立を続けられると分かったあとです。
投資をこれから始める人には、いまでもいい入口だと思います。銘柄も配分も決めなくていいうえに、アプリが分かりやすいのも助かりました。資産がいくら増えたのかも、入れたお金と出したお金も、開けばひと目で分かります。
下がった日に売ってしまう人、いわゆる「狼狽売り」をしてしまうような人にとっては、年1%は勝手に運用してくれることへの対価です。株や債券、不動産、金の比率を調整してくれるリバランスも定期的に行われます。
分かれ目は、自分で続けられるかどうかだと思っています。
僕は100万円で試して、続けられそうだと思えたのでやめました。
よくある質問
手数料は、どこで確認できますか
取引残高報告書に、毎月いくら引かれたかが1行ずつ載っています。ログインして交付書類を開けば読めます。率ではなく金額で見えるので、自分の場合はいくらなのかが一度で分かります。
出金にはどれくらいかかりますか
平日20時ごろまでに依頼すれば、原則3営業日後に振り込まれるとのことでした。出どころはウェルスナビの出金についてのよくあるご質問です。僕のときは5日ほどで着金しました。土日をはさんだぶんだと思います。
やめてよかったですか
僕は納得しています。今後この資金を老後になるまで運用したとして、この手数料1%がとんでもない差になってくるだろうと理解できたからです。実際の額にして比べてみたことが、僕の場合は決め手になりました。
まとめ
最後に、この記事の要点です。
- 📄 ウェルスナビを2018年8月から7年半続けて、2026年3月にやめました
- 💰 払った手数料は、書類で追えた4年9か月ぶんで251,746円
- 📈 手数料は資産額が増えていれば毎年ふくらみます。2022年35,888円 → 2025年67,931円
- 💸 オルカンとくらべると、手数料はまる4年で約20万円の差でした
- 😌 成績が悪かったわけではなく、331万円ふえたうえでの卒業です
- 🧪 全部やめる前に、試しに100万円だけ引き出して自分で買ってみました
- 🧾 出口で引かれた税金は136,466円。特定口座の源泉徴収です
※投資の判断はご自身の責任でお願いします。この記事は僕の実額の記録であって、特定の商品をすすめるものではありません。
コメント