
本記事は執筆者個人の体験談および情報提供を目的としたものであり、特定のサービスや契約を勧誘・助言するものではありません。料金・制度・税制は変わることがあります。ご契約の前に必ず公式サイトで最新の情報をご確認いただき、最終的な決定はご自身の判断と責任において行っていただけますようお願いいたします。
都会に39年住んでから、山口県に家族で移住したふくパパです。🐡
なんだか金利も少しずつ上がってきていて、住宅ローンの返済がきつい。
でも、家は簡単に動かせませんよね。
ただ、きついのはローンの額だけが理由ではないかもしれません。
僕は持ち家のマンションを売って、県をまたいで引っ越しました。家をまるごと動かしたわけです。それでも家計に効いたのは、家の外を見直したほうでした。
実額を全部出します。
結論:家を動かして年18.6万円、家に触らずに年37.6万円でした
移住で下がった固定費は、年およそ56万円です。この56万円を2つに割ると、こうなります。
| どこを動かしたか | 年間で下がった額 |
|---|---|
| 家を動かして下がった分 | 18.6万円 |
| 家に触らずに下がった分 | 37.6万円 |
家を売り、県をまたいで引っ越して、手元に残ったのが年18.6万円。保険や教材を見直しただけで下がったのが年37.6万円でした。
ただしこれはうちの数字です。あとで書きますが、自動車の2台目をいくらで用意するかで、この差はひっくり返ります。
ローンと管理費で月10万円。それでも毎月123,800円出ていきました
うちも、ローンと管理費・修繕積立金であわせて月およそ10万円でした。それでも実際に出ていったのは123,800円です。
持ち家から出ていくお金は、だいたい4つに分かれます。移住前のうちの額を入れると、こうなります。
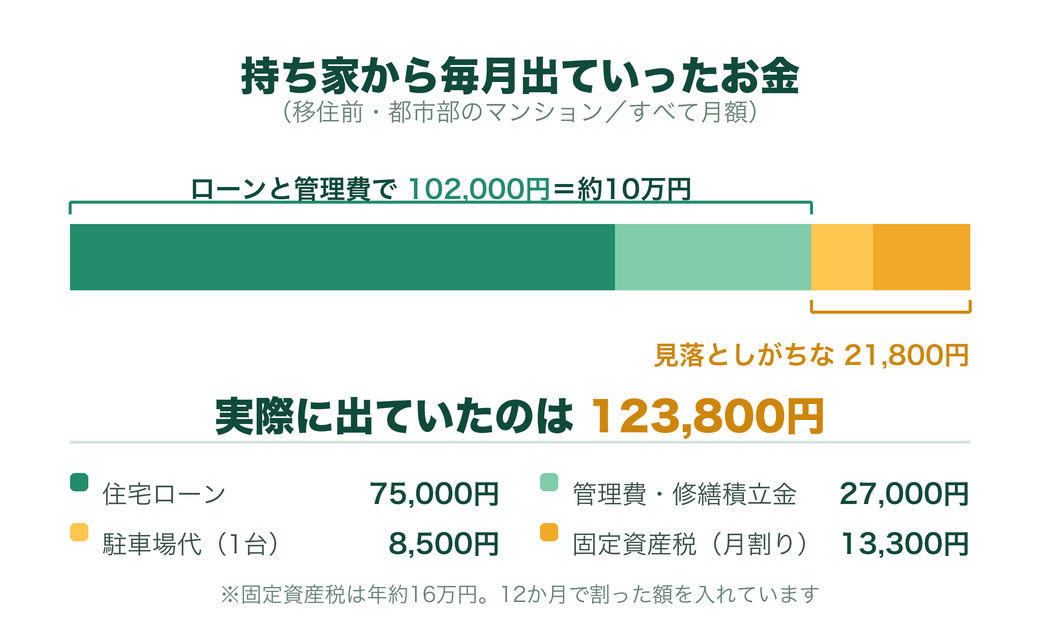
ローン単体は75,000円でした。その額に65%が上乗せされていました。
やっかいなのは、下の3つが自分では下げられないことです。しかも、増えます。
固定資産税が、9万円台から16万円に上がりました。新築マンションは5年間、固定資産税が半分になります。その期間が終わったのです(出典:新築住宅に係る税額の減額措置(国土交通省))。年7万円の値上がりに、「ぎょえっ」と声が出ました。ローンの額は1円も変わっていないのにです。
国土交通省の説明では、これは増税ではなく元の額に戻るだけです。頭ではわかります。それでも、口座から出ていくお金は年7万円増えました。
修繕積立金も、新築から住みはじめて10年のあいだに1度上がりました。管理組合の会議で決まります。住んでいる側が止められるものではありません。
家の固定費は、下げられないどころか増えるほうでした。
家を売って引っ越しても、残ったのは年18.6万円です
移住後の住居費は月75,000円になりました。内訳は家賃70,000円と、駐車場2台分の5,000円です。
- 移住前:住宅ローンだけで75,000円(住居費は123,800円)
- 移住後:駐車場2台込みで、ぜんぶで75,000円
同じ75,000円なのに、住居費はマンション時代の6割になりました。
年にすると58.6万円のダウンです。
ただし、増えたものがあります。車が1台から2台になって、年40万円ほど出ていくようになりました。我が家は共働き。2台ないと動けません。
58.6万円下がって、40万円増えた。
つまり、差し引き、家を動かして残ったのは年18.6万円です。
ただし、増えたのは2台目です。都市部でも1台は持っていました。2台目が要らないご家庭なら、下がった58.6万円がそのまま残ります。
しかし、すぐには効きません。
我が家の旧マンションは売り出してから売れるまで3か月半かかり、そのあいだは山口の家賃と旧マンションのローンを二重に払っていました。くわえて新規の家具や家電もあったので、毎月10万円以上の赤字です。
売ったお金をどうしたか、利上げのニュースをいまどう見ているかは、別の記事に書いています。
【関連記事】地方移住でお金の不安は減る?インフレ時代に移住を選んだ理由と結果
お金以外のマイナスは、別の記事に10個書いています。
【関連記事】【地方移住×持ち家】マンション売却のリアル全記録|3か月半で成約・180万円値下げ
【関連記事】地方移住はやめとけ?山口に家族で移住して2年目の僕が、後悔したこと10個と「向かない人」を正直に書く
家に触らずに下げた、年37.6万円の中身
家に一切さわらずに下がったのが、こちらです。
- 必要ないと判断した保険をやめて、年32万円(医療・がん・ドル建ての貯蓄型)
- 子どもの英語教材をやめて、年4.8万円
- NHKを解約して、年2万円
- スマホは逆に、年1.2万円増えました
差し引き37.6万円。引っ越しも、売却も、ローンの借り換えもしていません。
大きいのは保険の32万円です。やめたのは、必要ないと判断した3つだけでした。火災保険と自動車保険は、いまも入っています。無保険になったわけではありません。
引っ越せない人もいます。子どもの通学先、親の介護、動かせない仕事。家は値段だけで選んだものではないからです。家を動かせなくても、家の外は数えられます。
【関連記事】【地方移住✕固定費】医療保険・がん保険・貯蓄型保険をぜんぶ解約した話——年32万円が浮いた
【関連記事】【地方移住×教育費】総額100万円超のディズニー英語をやめた話——5年続けて“サブスク”に負けた
【関連記事】【地方移住✕固定費】NHKを解約した話——年間約2万円が浮いて、暮らしも整った
2台目をいくらにするかで、この話は変わります
さきほどの18.6万円には、大きな前提があります。うちの2台目が7年契約のカーリースだったことです。
リース代は年30万円。7年の総額は210万円です。ここにガソリンの増加が年6万円、自動車保険の増加が年3.5万円。あわせて年約40万円になります。
リースにしたのは、現金がなかったからです。いつマンションが売れるのかわからない二重払いのさなかで、まとまったお金は出せませんでした。それでも2台目は要る。「仕方ないよね、リースで」と決めました。
では、中古の軽を一括で買っていたら、どうだったか。リースと同じ7年で乗る前提にして、車両代を7年で割ります。
| 2台目の用意のしかた | 2台目にかかる年額 | 家を動かして残る額 |
|---|---|---|
| 7年契約のカーリース(実額) | 約40万円 | 年18.6万円 |
| 中古を100万円で一括 | 約24万円 | 年34.8万円 |
| 中古を50万円で一括 | 約17万円 | 年42.0万円 |
2台目を50万円にすると、家を動かした側が37.6万円を追い抜きます。「家の外のほうが大きい」は、うちがリースを選んだ結果でしかありません。
なお、買う場合の年額は試算です。リースは税金と車検が込みでしたが、買うなら別にかかります。初年度にまとまった現金も要りますし、安い車ほど修理代が読めません。
【関連記事】【地方移住✕車】2台必須の田舎暮らし、カーリースは割高だった話
よくある質問
家を売れば、返済のきつさは消えますか
うちは消えませんでした。住居費は年58.6万円下がりましたが、2台目の車で年40万円増えて、残ったのは18.6万円です。売った先が賃貸なら家賃はかかりますし、車が2台要る土地ならそのぶん増えます。売却は、下がる額と増える額の両方を数えてからの話になります。
保険をやめれば、だれでも年32万円下がりますか
下がりません。うちが年32万円だったのは、医療・がん・貯蓄型の3つに入っていたからです。入っていない人は当然ゼロですし、必要な保険を外せば、ただ危なくなるだけです。大事なのは額ではなく、いま何にいくら払っているかを知っていることだと思います。
最後に、この記事の要点です
- 🏠 住宅ローンは月75,000円。それでも住居費は月123,800円だった(ローン以外が48,800円)
- 📈 その48,800円は下げられないどころか増えた(固定資産税が年7万円、修繕積立金も値上がり)
- 📉 家を売って県をまたいで引っ越して、残ったのは年18.6万円
- 🔁 家に触らずに下げたのは年37.6万円(保険・教材・NHK)
- 🚗 ただし車2台目を50万円で買えば逆転する。うちがリースを選んだ結果でしかない
- 🧾 火災保険と自動車保険は、残している
家を動かすかどうかを決める前に、数えられるところがまだあると思います。僕の場合は、それが家の外にありました。
コメント