
本記事は執筆者個人の体験談および情報提供を目的としたものであり、特定のサービスや契約を勧誘・助言するものではありません。料金・制度・税制は変わることがあります。ご契約の前に必ず公式サイトで最新の情報をご確認いただき、最終的な決定はご自身の判断と責任において行っていただけますようお願いいたします。
都会に39年住んでから、山口県に家族で移住したふくパパです。🐡
移住をきっかけに始めた固定費の見直し。NHK、自動車保険と手をつけてきて、次に向き合ったのが「保険」でした。
結論から言うと、我が家は医療保険・がん保険・貯蓄型保険をぜんぶ解約しました。内訳は、医療保険とがん保険が夫婦2人で月約1万円=年間約12万円。貯蓄型保険が月約1.7万円=年間約20万円。あわせて年間約32万円の保険料が、家計から消えました。しかも貯蓄型保険は、途中解約で約30万円の損を確定させてまで手放しました。
「え?ちいさい子どもがいて、万が一のとき大丈夫なの?」そう思われる方もいるかもしれません。
この記事は、毎月の保険料を高いと思いながら、やめていいのか迷ってる人に向けて書いています。僕もそうでした。保険だけは、何年も見直しの対象から外していました。
それでも「解約してよかった」と思っています。なぜそう言い切れるのか。気持ちの話ではなく、制度と数字で説明できます。順番に書いていきます。
① 先に結論。やめたのは3つ、残したのは2つです
保険は、固定費の中でいちばん見直しにくい項目だと思います。「万が一のとき」を人質に取られているからです。我が家も何年も「なんとなく」で払い続けていました。
移住は、暮らしを一度ゼロから組み直すタイミングです。棚卸しした結果が、これでした。
やめた3つ
- 医療保険
- がん保険
- 貯蓄型保険(ドル建て)
残した2つ
- 火災保険(月約400円)
- 自動車保険(車両保険は外した)
やめた3つで、年間約32万円が家計から消えました。貯蓄型保険は、途中解約で約30万円の損を確定させてまで手放しています。
残すか外すかの基準は、ひとつだけでした。
貯金で払える損害は、自分で持つ。払えない損害だけ、保険に出す。
- 医療費 → 高額療養費制度と生活防衛費で払える → 解約
- 火災 → 借りている部屋を焼いたら、大家さんへの賠償と家財の買い直しが一度に来る。とても払えない → 月400円で残す
- 対人・対物の事故 → 賠償が億単位になりうる → 残す
- 車両保険 → 自分の車なら、最悪は買い直せる → 外す
保険をやめた、と書くと無保険のように聞こえるかもしれません。でも我が家は無保険ではありません。 起きたら家計がこわれる損害にだけ、絞って備えている。そういう状態です。
なぜそう決められたのか。ここから制度と数字で説明します。
② 高額療養費制度を知ったら、医療保険の見え方が変わった
まず医療保険。解約の決め手は、高額療養費制度という仕組みをちゃんと知ったことでした。
これは健康保険に最初からついている仕組みです。医療費の自己負担には、月ごとの上限があります。ふつうの収入の会社員なら、どんなに医療費がかかった月でも、自己負担は月9万円ちょっとで頭打ちです。
上限の出し方は、こうです。
85,800円 +(その月の医療費 − 286,000円)× 1%
286,000円という数字には意味があります。医療費が286,000円のとき、3割負担がちょうど85,800円になるからです。
つまり、こういう作りです。
- 医療費が28万6千円までは、ふつうに3割払う
- そこをこえた分だけ、1%
こえた分に1%しか乗らないので、医療費がふくらんでも金額はほとんど動きません。
| その月の医療費 | 自分が払う額 |
|---|---|
| 28万6千円 | 85,800円 |
| 100万円 | 約9万3千円 |
| 300万円 | 約11万3千円 |
仮にひと月の医療費が100万円から300万円と3倍になっても、ふえるのは2万円だけです。
この式は年収が約370万〜770万円の人の場合です(70歳未満)。2026年8月から、定額の部分が80,100円→85,800円に上がりました。さらに2027年8月からは区分が分かれ、年収約510万〜650万円は98,100円+1%になります。出典=厚生労働省「高額療養費制度の見直しについて」
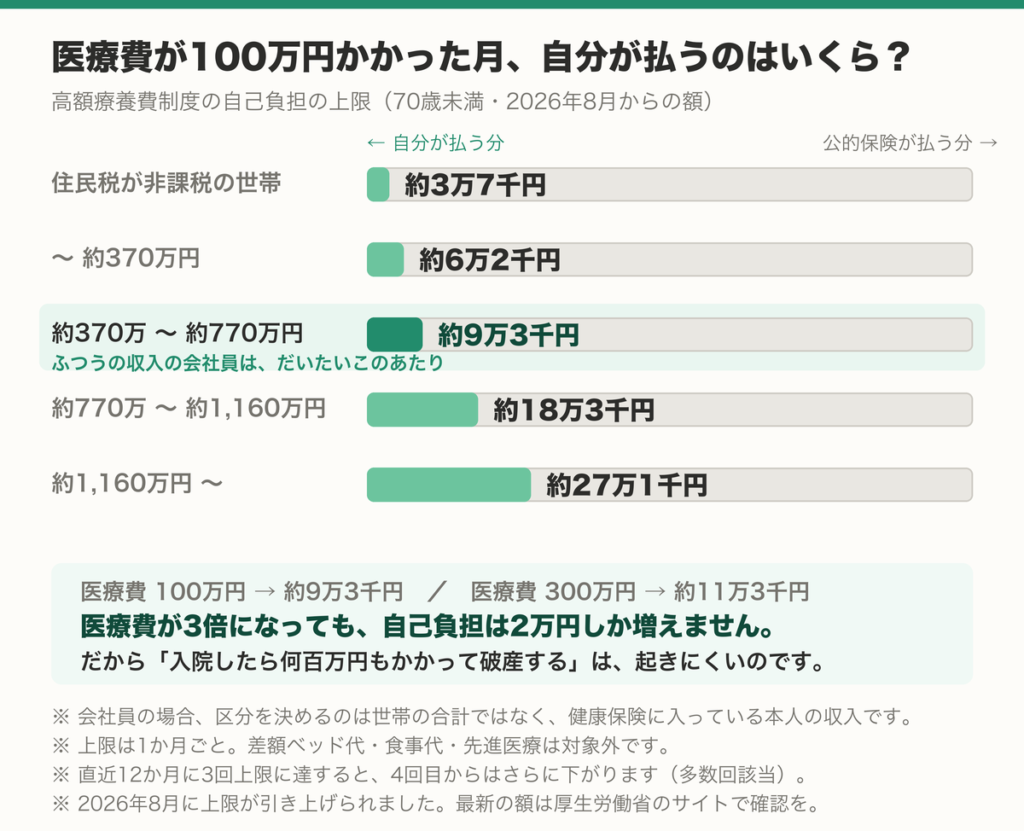
※上限の額は収入によって変わります。じつは2026年8月に、この上限が引き上げられました。ふつうの収入の会社員だと、医療費100万円の月で約8万7千円→約9万3千円です。上がったのは5千円ちょっとでした。
つまり「入院したら何百万円もかかって破産する」ということは、日本の制度ではそもそも起きにくいんです。
ここまでは、月ごとの話です。
では、治療が何ヶ月も続いたらどうなるのか。ここが、僕がいちばん引っかかったところでした。
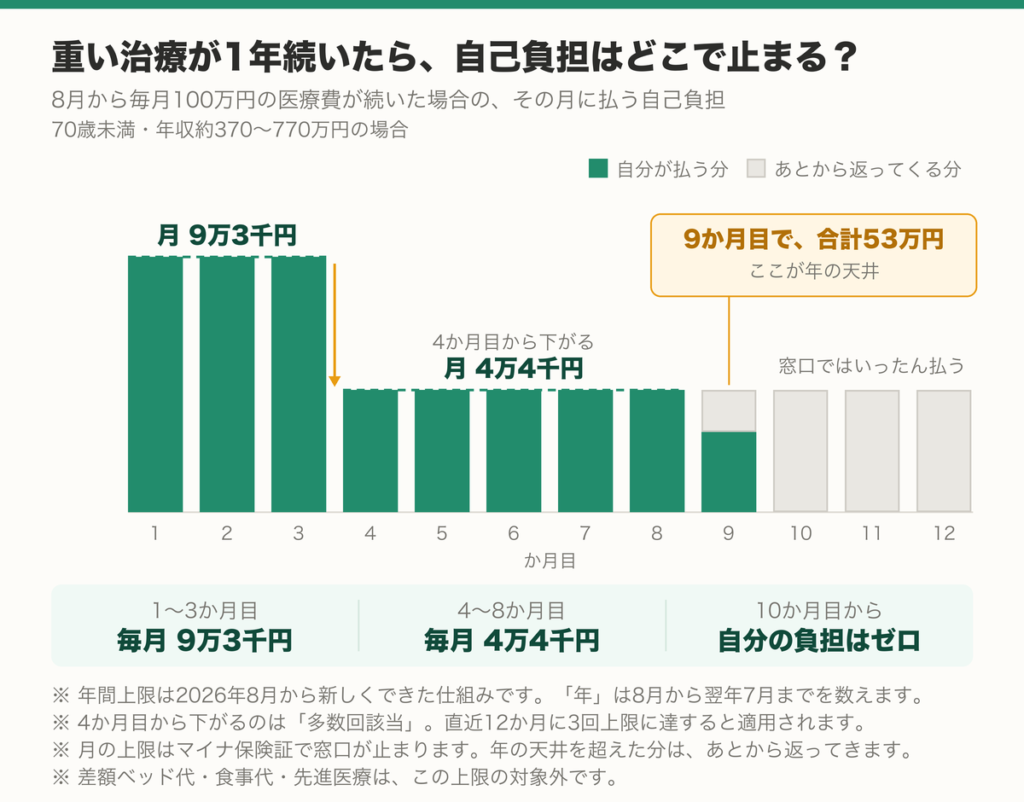
月の上限には、続きがあります。直近12か月に3回上限に達すると、4回目からは月4万4千円に下がります。「多数回該当」という名前がついています。
じつは2026年8月から、年ごとの上限も新しくできました。
ふつうの収入の会社員なら、1年で53万円が天井です。この「年」は、8月から翌年7月までを数えます。
ただし、月の上限と年の上限では、お金の戻り方がちがいます。
月の上限は、マイナ保険証を出して同意すれば、窓口で止まります。100万円をいったん立て替える必要はありません。
年の上限は、窓口では止まりません。いくつもの病院にまたがって1年ぶんを合わせないと決まらないので、あとから健康保険に返してもらうかたちです。
もちろん、病気やケガには運もあります。だから我が家は、解約の根拠を「健康だから大丈夫」ではなく、制度と貯金に置きました。
差額ベッド代など、制度の外になる出費もあります。それでも「月の上限+α」を出せる貯金があれば、民間の医療保険に毎月払い続ける理由は弱い。保険で備えるのは、数千万〜億単位の「人生がこわれる事態」だけでいい——そう整理できたとき、医療保険は我が家には要らないと決められました。
③ がん保険は「確率」と「総額」で考えたら、やめられた
次にがん保険。こちらは「確率」と「総額」のふたつで考えました。
まず、確率の話。 がんの治療も、大部分は公的保険の範囲で受けられます。高額療養費制度も使えます。自己負担に上限がなくなるのは、公的保険のきかない自由診療などを選んだときです。調べた範囲では、そこまでいく人はごく一部でした。
その「ごく一部」に備えて、何十年も毎月数千円を払い続ける。我が家には、それが理にかなっているとは思えませんでした。
次に、総額の話。 我が家のがん保険は5年ごとの更新で、そのたびに保険料が上がる設計でした。そして、がんになる人がいちばん多いのは70代から80代です。「本当に備えたい時期」まで持ち続けるなら、これから30年も40年も、上がり続ける保険料を払うことになります。
これは印象で書いているのではありません。国立がん研究センターの数字です。
| その年齢までに がんと診断される確率 | 男性 | 女性 |
|---|---|---|
| 39歳まで | 1.2% | 2.3% |
| 49歳まで | 2.8% | 6.4% |
| 59歳まで | 7.5% | 12.7% |
| 69歳まで | 20.4% | 21.4% |
| 79歳まで | 41.9% | 33.3% |
| 生涯 | 63.3% | 50.8% |
(出典:がん研究振興財団「がんの統計2026」図表編36ページ「年齢階級別罹患リスク」。2021年の罹患・死亡データにもとづく累積罹患リスクです。生まれてからその年齢までに診断される確率を表します)
50代までは、1割にも届きません。ところが70代を越えると、一気に増えます。
僕が毎月払っていたのは、30年後のこの数字に向けたお金でした。
試しに計算しました。医療+がんの月1万円を40年払い続けると、それだけで約480万円。更新で上がる分を入れれば、実際はもっと大きくなります。
使うかどうかわからない安心に、それだけのお金を払い続ける。それより、同じお金を投資に回したい。仮に年12万円を年利7%で20年積み立てられたら、約520万円になる計算です。がんにも使えるし、がん以外の何にでも使えます。
※過去の平均をもとにした単純計算です。将来の運用成果を保証するものではありません。
妻は、がん保険だけ反対した
実は、この解約に妻は最初反対でした。とくにがん保険です。
そこで、リビングでお金の解説動画を一緒に見てもらいました。自由診療まで行く人がどれだけ少ないか。高額療養費制度という仕組みがあること。ある程度の貯金があれば、それで受け止められること。
見終わるころには、妻の顔から険しさが消えていました。それでも最後にひと押しが要る気がして、こう言いました。
「その代わり、Netflix入っていいよ」
「えーやったー」
決まりました。年12万円の保険料と、動画配信のサブスクひとつ。交換条件としてどうなのかとは自分でも思います。でも我が家は、これで前に進みました。
④ いちばんの毒キノコは「貯蓄型保険」だった
そして今回、いちばん書きたかったのがこれです。ドル建ての貯蓄型保険は、我が家にとって毒キノコでした。
契約したのは、長男が生まれる前。投資のことは何も知りませんでした。
保険ショップで言われたのは「保障もついて、お金も貯まる」。ドル建ての15年契約です。そのころのドル円は、今よりずっと円高でした。月々の支払いは2万円ちょっと。
円安で、払う額がどんどん増えた
ところが、そこから円安が進みます。130円、140円、150円。
引き落とされる額も、それに合わせて増えていきました。ある月、2万9千円になっていました。
おいおい。
ドル建てとは、そういう商品です。保険料はドルで決まっていて、払うときのレートで円に直されます。円が安くなれば、出ていく円は増える。「お金が貯まる」と言われて入ったのに、増えたのは払う額のほうでした。
契約のときにこの説明を聞いた覚えは、正直ありません。聞いていたとしても、当時の僕にはわからなかったと思います。
見直しに行ったら、円安を売り文句にされた
2年ほど前、保険ショップに相談に行きました。
僕「月々の掛金の値上がりが、最近すごいんですけど」
担当者「わかります。でも今の時代、ドルで資産を持ってるのは強いです。解約せずに掛金を減らせば負担も減りますよ」
「なるほど、そうか。」
無知だったので、そう思いました。
いま振り返ると、おかしな話です。保険料が上がって困って相談に来た人に、その円安を売り文句として返している。 でも当時は気づきません。解約という話は出ないまま、月々の額を減らして、その日は帰りました。
電話をかけて、「は?」と言った
ちゃんと中身を見たのは、それからです。
保険証券を引っぱり出して、保険会社に電話しました。聞いたのはひとつだけ。いま解約したら、いくら戻ってくるのか。
返ってきた数字を聞いて、口から出たのがこれでした。
「は?」
ぜんぜん増えていないんです。それどころか、6年で約120万円払ってきたのに、戻ってくるのは約90万円。返戻率にして75%ほど、約30万円のマイナスでした。
さらに、契約のときにもらった返戻率の表を引っぱり出しました。15年かけて満額払い切った直後でも、返戻率は96〜99%。 プラスに転じるのは、ようやく17〜18年目あたりです。
つまりこの商品、最後まで付き合っても元本割れする設計でした。裏を返せば、それだけ長いあいだ保険会社が手数料を取り続ける仕組みだ、ということです。
じゃあ保障は手厚かったのか
いいえ。死亡時に受け取れるのは300万円ほどでした。遺された家族が暮らしていける額ではありません。
貯蓄としては元本割れ、保障としては心もとない。 どっちつかずの商品だと、数字を見てようやくわかりました。
同じお金を全世界株のインデックス投信(いわゆるオルカン)で15年積み立てていたら、どうだったか。歴史的な平均リターン(年利7%ほど)で計算すると、払い込んだ額の約1.8倍になる期間です。その差は、まるごと保険会社への手数料ということになります。
※過去の平均をもとにした単純計算です。将来の運用成果を保証するものではありません。
妻のひとことで決まった
解約すれば、約30万円の損が確定します。正直、迷いました。
妻に話したとき、返ってきたのがこれです。
「まあ納得いってないんなら、その後もずっと払い続けるのしんどいやん」
それで決まりました。6年でやめても損、15年払い切っても損。どうせ損なら、傷が浅いうちにやめる。残り9年分のお金を、まともな投資に回すほうがいい。
電話を切ったあとに残ったのは、すっきりした気持ちだけです。すでに払ったお金を惜しんで、これからのお金まで注ぎ続ける。それがいちばんもったいない。
⑤ 解約できた本当の決め手は「生活防衛費」
ここまで読んで、「理屈はわかるけど、保険なしは不安」と感じた人もいると思います。その感覚は正しいです。
迷いなく解約できたのは、制度を知っていたからだけではありません。マンションの売却益で、生活防衛費(生活費の1〜2年分の現金)を確保できていたことです。
急な入院も、当面の暮らしも、貯金で受け止められる。その土台があって初めて、「保険は卒業して、浮いたお金は投資へ」という選択ができました。順番はこうです。
- まず生活防衛費を貯める(ここまでは保険に頼るのもあり)
- 防衛費ができたら、保険を最小限に絞る
- 浮いた保険料を新NISAなどの投資に回す
これがいちばん現実的だと思います。
我が家が売却益と浮いた固定費をどう運用しているかは、別の記事にまとめています。
【関連記事】【地方移住×お金】マンション売却益1800万円を、新NISAと高配当株でこう運用した
【関連記事】高配当株、利回り何%を狙う?銘柄名を出さずに“選び方の基準”を全公開【新NISA】
⑥ 収入保障保険は、入るつもりで調べて、やめた
かっこよく「保険は卒業」と書いてきましたが、ひとつだけ本気で入ろうとした保険があります。掛け捨ての収入保障保険です。
自分に万が一のことがあったとき、残された家族に毎月お金が入る保険です。掛け捨てなので保険料は安い。子どもがまだ小さいので、これだけは要るんじゃないか。そう思って資料を取り寄せました。
結局、入りませんでした。理由は2つあります。
ひとつは、計算したら足りたからです。僕個人の資産はそのとき2,500万円ほど。ここに遺族年金が乗ります。僕がいなくなったあと、妻と子ども2人が暮らしていける額を出してみました。答えは、保険がなくても回る、でした。
もうひとつは、正直こっちのほうが大きいかもしれません。一度問い合わせをしたら、そのあとの勧誘の電話がしつこかった。 それで気持ちが冷めました。
ただ、これはこの資産があってこその結論です。貯金がまだ少なくて、子どもが小さいなら。掛け捨ての収入保障保険は、むしろ賢い選び方だと今でも思います。保険がぜんぶ悪いわけではありません。「貯金で受け止められない事態」に、掛け捨てで安く備える。それが保険の正しい使い方だと思います。
⑦ よくある質問
念のため書いておくと、この記事は「保険はぜんぶ無駄」という話ではありません。よく聞かれることに答えます。
小さい子どもがいても、医療保険なしで大丈夫ですか
我が家はそうしました。医療費には月ごとの上限があり、そこに生活防衛費があれば受け止められるからです。ただし順番があります。 防衛費がまだ無いうちは、掛け捨ての保険が命綱になります。
差額ベッド代など、制度の外の出費はどうしますか
制度の外になる出費はあります。だから必要なのは「上限ぴったり」ではなく、月の上限+αを出せる貯金です。そこを持てるかどうかが、分かれ目だと思っています。
生活防衛費がまだ無い場合はどうしますか
先に貯金です。順番は「防衛費を貯める → 保険を最小限に絞る → 浮いた分を投資へ」。我が家はマンションの売却益で防衛費がそろっていたので、この順番を先に進められただけです。
自営業・フリーランスでも同じですか
話が変わります。会社員より公的な保障が薄いからです。我が家は「会社員+高額療養費制度+売却益で防衛費あり」がそろっていました。ここまで思い切れたのは、その3つが重なったからです。
これから貯めていく子育て世帯はどうですか
掛け捨ての収入保障保険は、検討の価値があると思います。僕も入るつもりで調べました。我が家が結果的にやめた理由は、ひとつ前の⑥に書いたとおりです。
⑧ まとめ:保険の見直しは、固定費見直しのラスボスだった
我が家の保険解約を振り返ると、こうなります。
- 🏥 医療保険 → 高額療養費制度+貯金で足りると判断して解約
- 🎗️ がん保険 → 自由診療までいく確率はごく一部×5年ごとに保険料が上がる×がんになる人が多いのは70〜80代。「確率と総額」で考えて解約
- 🍄 貯蓄型保険 → ドル建てで、円安のたびに払う額が増えた。15年払い切っても元本割れする設計と判明。6年目に約30万円の損切りを選んで解約
- 💰 結果、保険料あわせて年間約32万円が浮き、投資に回せるお金が増えた
- 🛡️ 決め手は生活防衛費の確保。順番は「防衛費→保険を絞る→浮いた分を投資へ」
- 🔥 ただし火災保険(月約400円)と自動車保険は残した。基準は「貯金で払える損害は自分で持つ/払えない損害だけ保険に出す」
NHK、自動車保険、そして保険本体。移住をきっかけに固定費を見直してきて、保険はいちばん手をつけにくい相手でした。それでも終わってみれば、浮いたお金もいちばん大きい。
「なんとなく」で払い続けている保険がある人は、移住や引っ越しのタイミングでぜひ一度、棚卸しをしてみてください。
【関連記事】【地方移住×お金】移住して家計はどうなった?固定費ビフォーアフター全公開——結論、年間約56万円軽くなった

コメント